Страхование ответственности экспедитора: какие этапы и претензии учитывать в полисе
Содержание статьи
Экспедитор может получить претензию за повреждение груза, ошибки с документами или нарушения принятых на себя обязательств. Страховая защита зависит от условий договора.
При страховании ответственности экспедитора нужно учитывать договоры с клиентами и подрядчиками.
Рынок логистики под давлением: когда страховка не спасает
Логистические компании организуют сложные перевозки с участием подрядчиков, складов и терминалов. При каждом дополнительном звене важно сопоставлять ответственность экспедитора перед клиентом с договорами перевозчиков и хранителей.
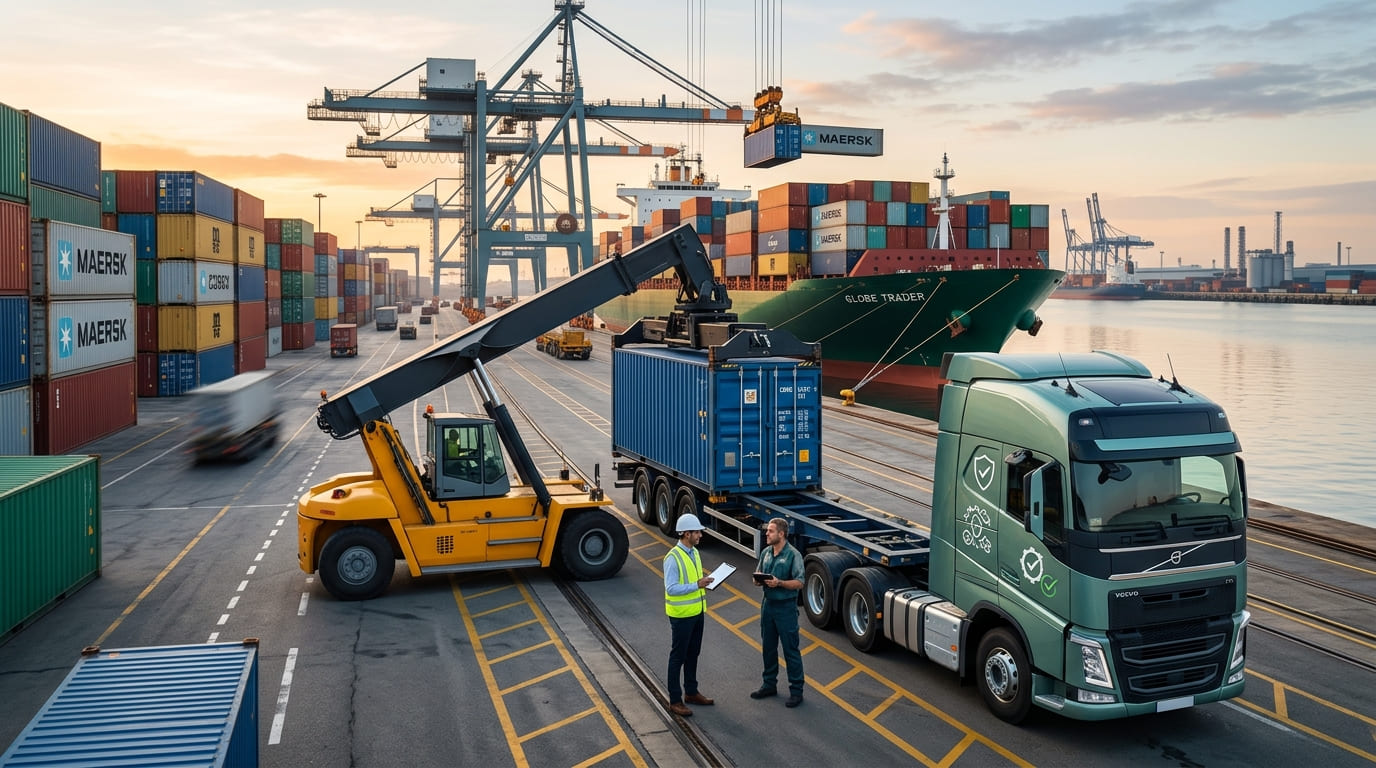
Экспедитор организует перевозку с привлечением транспортных компаний, терминалов и складов. Ошибка в документах, повреждение груза при хранении или задержка доставки могут привести к претензиям клиента. При страховании учитывают распределение ответственности между участниками логистической цепочки.
Страховую программу нужно сопоставлять с фактическими обязательствами экспедитора. Утрата и повреждение груза, задержка поставки и финансовые требования клиента могут иметь разные основания и условия покрытия.
При продлении полиса особенно важно проверить изменения в клиентских договорах, географии перевозок, работе складов и привлеченных перевозчиков.
Какие претензии к экспедитору могут остаться без покрытия
Базовые программы обычно ориентированы на определенные договором виды ответственности. Повреждение или утрата груза, штрафы за сроки, простой производства клиента и убытки от утечки данных требуют раздельной проверки.
Задержка поставки может вызвать у клиента простой производства и штрафные требования. Однако штрафы, упущенная выгода и другие косвенные потери не считаются автоматически застрахованными: их покрытие проверяют отдельно.
Среди наиболее уязвимых зон:
- Документация и контроль. Ошибки в транспортных накладных или электронных декларациях приводят к штрафам и простоям на границе.
- Температурные и технологические риски. Несоблюдение условий перевозки, особенно при доставке фармацевтической продукции или электроники, влечет утрату партии.
- Финансовая ответственность. Штрафы за несоблюдение сроков поставки и убытки клиентов из-за простоев почти никогда не входят в базовое покрытие.
- Киберугрозы. Утечка данных о маршрутах и грузах или сбой в логистической IT-системе может парализовать работу компании, но остается вне стандартных полисов.
При выборе программы сравнивают застрахованные обязанности экспедитора, исключения и отдельные лимиты по типам претензий.
Как расширить покрытие ответственности экспедитора
Растущая сложность логистических процессов заставила страховщиков пересмотреть подход к защите экспедиторов. Появились интегрированные страховые решения, охватывающие все ключевые звенья логистической цепи — от приемки груза до финальной доставки.
При согласовании расширенного покрытия имеют значение следующие условия:
- Расширения по финансовым требованиям. Отдельные программы могут предусматривать согласованные виды убытков клиента, но перечень и лимиты проверяют по договору.
- Лимиты ответственности. Размер покрытия сопоставляют с максимальной стоимостью груза, условиями договоров и возможными требованиями клиента.
- Киберриски и данные. Такие события обычно требуют специального расширения или отдельной программы, а не подразумеваются в базовом полисе экспедитора.
- Юридическая помощь. Расходы на правовую защиту и участие специалистов в урегулировании покрываются, если такая возможность предусмотрена договором, с учетом лимитов и порядка согласования.
Согласованное покрытие должно учитывать услуги по перевозке и хранению, привлечение подрядчиков, порядок уведомления о претензиях и ограничения по видам убытков.
Как страхование влияет на расходы и требования заказчиков
Наличие полиса может быть условием работы с отдельными заказчиками. При оценке расходов на страхование сопоставляют размер премии, лимиты ответственности и риски, которые компания оставляет за свой счет.
При сравнении программ проверьте следующие моменты:
- наличие подходящего полиса может отвечать требованиям отдельных заказчиков и кредиторов, но не гарантирует изменения условий финансирования;
- размер собственных резервов на убытки зависит от финансовой политики компании, лимитов покрытия и исключений, а не от универсального процента оборота;
- отдельные международные заказчики могут требовать подтверждение страхования ответственности на определенную сумму и территорию действия;
На стоимость полиса могут влиять данные о грузе, маршрутах, истории убытков и мерах безопасности. Возможность скидки за мониторинг или GPS-трекинг уточняют у конкретного страховщика.
Какие цифровые данные нужны при разборе претензии
Цифровые системы помогают фиксировать маршрут, условия перевозки и обмен документами. Эти сведения могут пригодиться при разборе претензии, если страховщик принимает их в качестве подтверждения.
Телематические данные дают возможность отслеживать движение и состояние грузов, фиксируя доказательства для страховых выплат.
Электронный документооборот упрощает хранение накладных и актов, но требования к форме доказательств и срокам уведомления остаются в договоре.
Автоматизация отдельных операций не означает автоматического признания страхового события или выплаты. Решение зависит от условий договора и результатов урегулирования.
Аналитические инструменты могут использоваться для оценки маршрутов и типовых рисков, но не заменяют проверки реального покрытия.
Данные мониторинга полезны при расследовании повреждения груза, но не заменяют накладные, договоры и другие документы, предусмотренные правилами страхования.
Персонализация и международный масштаб
Еще недавно страховые продукты для экспедиторов выглядели одинаково. Сегодня крупные компании получают персонализированные решения, учитывающие специфику грузов и географию маршрутов.
Так, перевозчики пищевой продукции страхуют риски изменения температурного режима, а компании, работающие с опасными материалами, — ответственность за экологический ущерб и административные штрафы.
При международных перевозках важно проверить применимое право, маршрут, документы и территорию действия полиса. Покрытие ответственности в разных странах не возникает автоматически, его нужно согласовать со страховщиком.
Итог: страхование как стратегический актив
Повреждение груза или нарушение срока перевозки может повлечь значительную претензию. Ее размер и основания зависят от договора с клиентом и применимого законодательства.
При выборе полиса экспедитор сопоставляет условия покрытия с перечнем своих услуг и распределением ответственности между участниками перевозки.
Экспедитору полезно сравнивать программу страхования с клиентскими договорами, маршрутами и работой привлеченных подрядчиков. При изменении логистической схемы условия полиса стоит пересматривать.