Страхование строительно-монтажных работ: какие объекты и этапы включить в полис
Повреждение имущества на стройке может привести к дополнительным расходам и переносу сроков. Состав покрытия зависит от страхового договора.
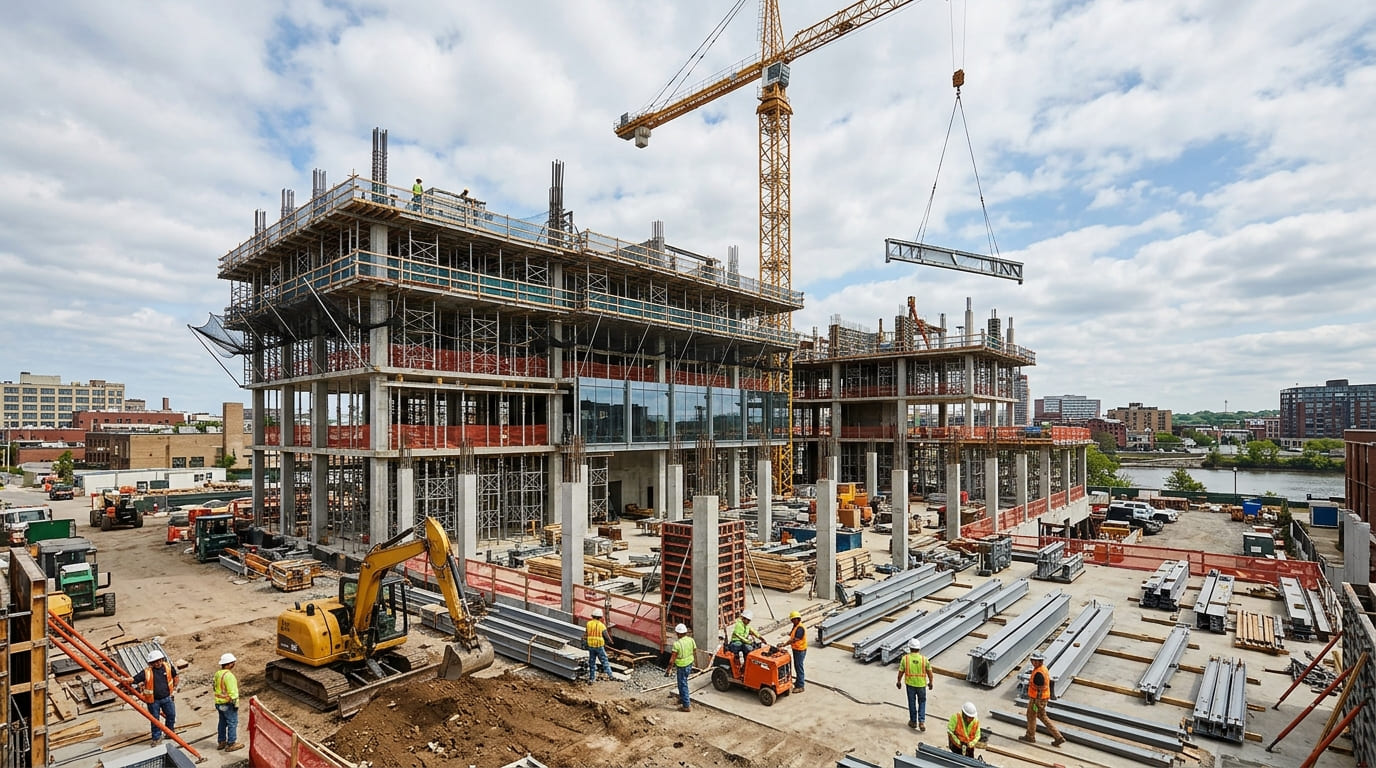
На строительной площадке находятся материалы, оборудование, временные сооружения и незавершенные конструкции. Пожар на складе материалов, повреждение при монтаже или авария на объекте могут повлечь крупные расходы. При страховании важно понять, какое имущество относится к застрахованному объекту и на каких этапах действует покрытие.
Страхование строительно-монтажных работ (СМР) может предусматривать возмещение ущерба объекту и указанному в полисе имуществу, а также отдельные расширения ответственности. Начало и окончание периода покрытия определяются договором и не обязательно совпадают с вводом объекта в эксплуатацию.
Опасности, которые сопровождают каждую стройку
При строительно-монтажных работах есть риски повреждения материалов, конструкций и оборудования. Их перечень зависит от стадии проекта, техники и условий на площадке.
Ключевые риски делятся на несколько групп:
- Пожары и взрывы. Искра при сварке, замыкание кабеля или неправильное хранение легковоспламеняющихся материалов способны за минуты уничтожить месяцы работы.
- Стихийные бедствия. Наводнения, землетрясения и сильный ветер способны разрушить конструкции.
- Кражи и вандализм. Особенно часто страдают объекты без охраны.
- Ответственность перед третьими лицами. Повреждение соседних зданий или травмы прохожих могут повлечь претензии к подрядчику. Такое покрытие проверяют отдельно от страхования строящегося объекта.
- Поломка техники. Экскаваторы и краны могут повреждаться при эксплуатации. Для их страхования уточняют, включена ли техника подрядчика в договор СМР или требуется отдельный полис.
- Ошибки проектирования. Иногда дефекты выявляются уже в процессе строительства, и исправление таких ошибок обходится в разы дороже.
У каждой стройки свой «портрет рисков»: от реконструкции исторических зданий (объекты незавершенного строительства, временные сооружения) до возведения современных заводов.
Как работает страховое покрытие
В полисе СМР могут сочетаться несколько видов имущественных рисков, но перечень покрываемых событий, лимиты и исключения определяются правилами и условиями конкретного договора.
Основные направления покрытия:
- защита объекта строительства;
- компенсация затрат на уборку и восстановление территории после аварии или происшествия;
- защита строительных материалов, оборудования и других ценностей, находящихся на площадке;
- покрытие убытков, если в ходе работ был причинен вред имуществу третьих лиц;
- страхование строительной техники и механизмов, если они прямо включены в программу.
Размер премии зависит от страховой суммы, характера работ, страховых рисков и франшизы. Если страховая сумма ниже стоимости имущества, это может повлиять на размер возмещения.
Монтажные работы: риски особого уровня
Монтаж — это область, где цена ошибки может измеряться миллионами. Подъем многотонных конструкций, работа на высоте, точная стыковка элементов — здесь риск заложен в самой технологии.
В страховании монтажных работ могут быть предусмотрены следующие события с учетом исключений и ограничений договора:
- падение или деформацию конструкций при установке;
- повреждение смонтированного оборудования в процессе новых работ;
- ущерб оборудованию при ошибках монтажа, если такие риски включены в полис;
- повреждение из-за дефектов деталей или поставки лишь в случаях, прямо предусмотренных договором.
Нередко страхование монтажа дополняется покрытием пусконаладочных работ. Даже идеально установленное оборудование может выйти из строя на этапе запуска, и такие убытки требуют отдельного страхового решения.
Практические нюансы оформления
Каждый полис начинается с глубокого анализа проекта. Страховщик оценивает смету, технологии строительства, сложность объекта, географию и даже репутацию подрядчиков.
Есть несколько практических моментов, о которых предприниматели часто забывают:
- Сроки. Полис привязан к фактическому периоду строительства. Если стройка задержалась, а срок страховки закончился, объект остается без защиты. Продление возможно, но потребует дополнительных затрат.
- Франшиза. Это часть убытка, которую компания оплачивает самостоятельно. Более высокая франшиза может уменьшить премию, но увеличит расходы по небольшим повреждениям.
- Изменение проекта и сроков. При существенных изменениях нужно проверить обязанности по уведомлению страховщика и возможность продления или изменения покрытия.
При изменении проекта, подрядчиков или сроков работ храните переписку со страховщиком и подтверждения согласования изменений условий покрытия.
Экономика страховых решений
Стоимость страхования СМР рассчитывается индивидуально с учетом проекта, его стоимости и сроков, видов работ, выбранных рисков, страховой суммы и франшизы. Универсальная ставка не заменяет расчет по объекту.
- тип и сложность объекта;
- условия площадки (город, сейсмически активный район, близость к воде и т.д.);
- применяемые технологии;
- репутация и опыт подрядчика.
Страхование нескольких объектов может обсуждаться в рамках общей программы, но скидки и упрощение оформления зависят от конкретного страховщика и состава проектов.
Страховщик может учитывать опыт подрядчика, сведения об убытках, меры безопасности и качество исходных документов. Влияние этих данных на цену и условия определяют по результатам оценки риска.
Итог
Строительство связано с рисками пожара, повреждения оборудования, ошибок при работах и природных событий. По полису СМР могут страховаться объект и отдельные виды имущества, а ответственность перед третьими лицами и убытки от простоя проверяют как самостоятельные условия или расширения. Состав защиты, лимиты, исключения и порядок выплаты закрепляются договором.