Договор страхования оборудования: ошибки после покупки и модернизации
Содержание статьи
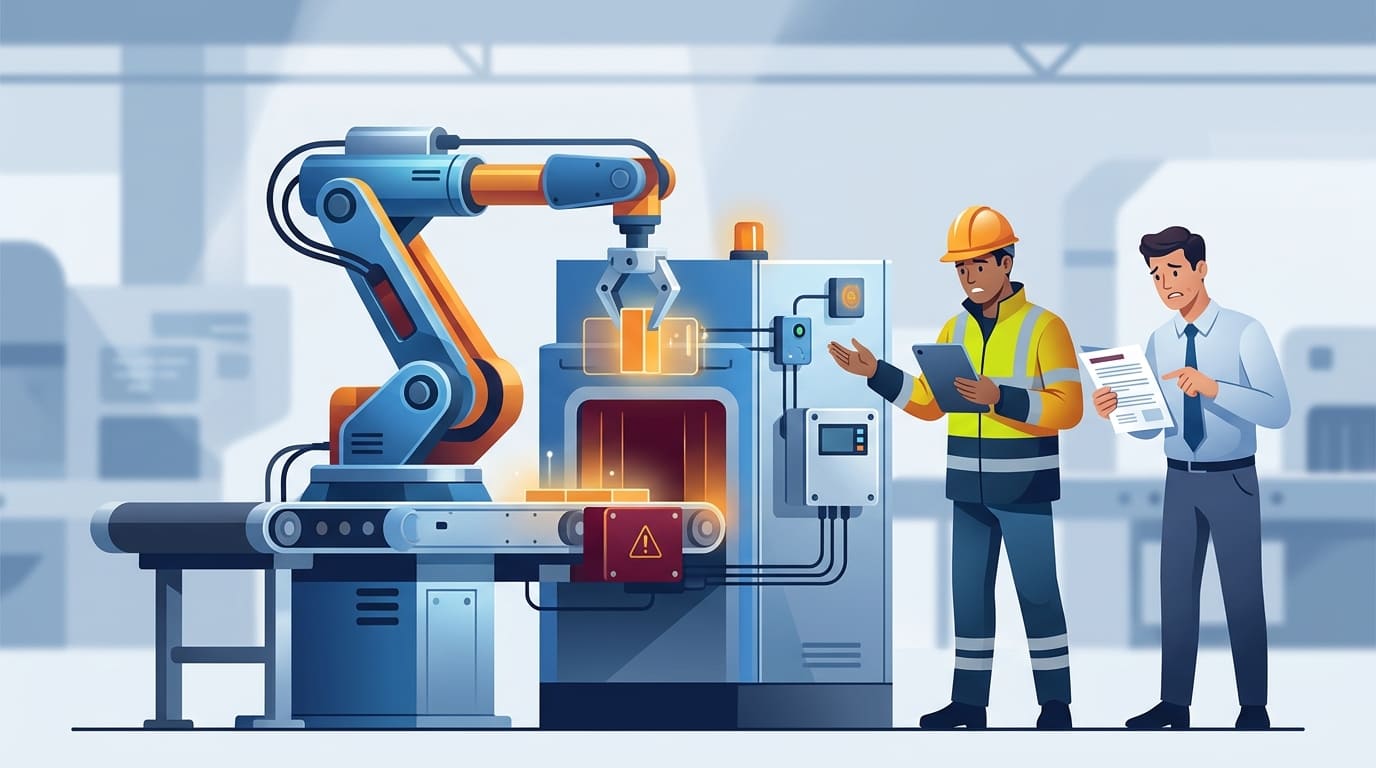
В январе компания застраховала производственную линию. К лету в ней заменили блок управления, добавили систему охлаждения и перенесли оборудование в другой цех. Инвентарный номер остался прежним, но конфигурация, стоимость восстановления и место эксплуатации уже изменились.
После модернизации договор страхования оборудования может уже не отражать комплектацию техники. При страховании оборудования предприятий изменения состава, режима работы и места эксплуатации проверяют сразу, а не только перед продлением.
Ошибка № 1. Считать реестр основных средств и страховой перечень одним документом
Бухгалтерский реестр нужен для учета активов. Страховой перечень отвечает на другой вопрос: какое именно оборудование включено в договор, как оно идентифицировано, где находится и какая стоимость указана по объекту.
В реестре основных средств может стоять одна строка «производственная линия». В договоре для идентификации могут использоваться модель, заводской или серийный номер, место эксплуатации и состав ключевых узлов. После покупки, списания или переноса техники эти документы начинают расходиться.
Перечень застрахованного оборудования сверяют с актуальным реестром, но эти документы не взаимозаменяемы. Новый актив может не входить в покрытие: все зависит от того, застрахованы ли конкретные единицы техники или определенная категория имущества по согласованным условиям.
Ошибка № 2. Не пересчитать стоимость после модернизации или замены узлов
Модернизация может увеличить стоимость объекта, не меняя его название и инвентарный номер. Производственная линия после установки новой системы управления остается той же линией, но стоимость ее восстановления и состав оборудования становятся другими.
Условный пример: до модернизации линия стоила 12 млн рублей. После замены блока управления, приводов и системы охлаждения компания вложила еще 4 млн. В учете изменения отражены, а страховая стоимость оборудования в договоре осталась прежней.
В такой ситуации проверяют две вещи: сумму и описание объекта. Если новый дорогой узел не отражен в приложении или договор описывает прежнюю конфигурацию, одного увеличения общей суммы может быть недостаточно.
Затраты на модернизацию в 4 млн рублей не означают автоматического увеличения страховой стоимости ровно на эту сумму. Ее пересматривают по согласованному способу оценки, а не просто по бухгалтерским затратам.
Ошибка № 3. Переместить технику и не сверить территорию действия
При страховании оборудования юридических лиц место эксплуатации может быть условием покрытия. Для стационарной техники сверяют адрес, для мобильной — территорию и условия перемещения.
Например, компания застраховала измерительное оборудование в лаборатории, а позже начала регулярно вывозить его на объекты заказчиков. Собственник не изменился, но фактическая территория эксплуатации стала шире.
Перемещение оборудования между цехами, филиалами или площадками клиента сверяют с полисом до отправки техники, даже если выезд разовый. Действие защиты при перевозке и эксплуатации на другой территории зависит от конкретной программы.
Если вывоз на чужие площадки стал постоянной частью работы, это нужно описывать как обычный режим эксплуатации, а не как редкое исключение.
Ошибка № 4. Считать внутреннюю поломку обычным имущественным риском
Внешнее повреждение и внутренняя техническая неисправность — разные сценарии. Пожар, залив или удар могут относиться к имущественным рискам, а механическая или электрическая поломка — к страхованию машин и оборудования от поломок.
Фраза «оборудование застраховано» не показывает, покрывается ли выход узла из строя из-за внутренней причины. В действующем договоре нужно проверить, какие события прямо предусмотрены и есть ли отдельные условия по внутренним неисправностям.
После модернизации проверьте, учтен ли новый блок в описании оборудования и предусмотрен ли риск его внутренней поломки. Ищите в договоре конкретные события, лимиты и исключения: имущественное покрытие от пожара или залива само по себе не подтверждает защиту при внезапном отказе блока управления.
Ошибка № 5. Считать простой частью страхования самого оборудования
Цена поврежденного станка и финансовые последствия остановки производства — разные задачи. Полис на оборудование может покрывать физический ущерб, а потери за дни простоя проверяют отдельно.
Условный пример: ремонт узла стоит 700 тыс. рублей, а остановка линии приводит к невыпуску продукции и дополнительным расходам на перестройку производства. Эти суммы нельзя объединять только потому, что у них одна причина.
Если бизнесу критичен простой, его нужно оценивать отдельно и проверять, есть ли подходящее страховое решение. Договор страхования оборудования и страхование перерыва в деятельности не подменяют друг друга.
Ошибка № 6. Не определить статус запасных частей, инструмента и вспомогательных систем
Вокруг основного оборудования есть элементы, которые легко выпадают из страхового перечня: запасные модули, оснастка, инструмент, кабели, пульты, датчики, источники питания и системы охлаждения.
Запасные узлы могут входить в основное оборудование, учитываться отдельно или относиться к расходным материалам. При страховании электронного оборудования проверьте также серверы, источники бесперебойного питания и сетевые модули. Уточните, как в полисе учтены съемные блоки и их стоимость. Для отдельно застрахованных модулей сохраните идентификаторы. После замены узла уточните необходимость изменения перечня у страховщика и сохраните акт установки.
Страхование инвентаря и вспомогательных элементов проверяют вместе с основным перечнем. Их статус должен быть понятен заранее: входят ли они в основной объект, указаны отдельно или вообще не включены в программу.
Ошибка № 7. Не хранить документы по обслуживанию и техническому состоянию
После поломки может понадобиться подтвердить не только факт повреждения, но и состояние оборудования до события, выполненное обслуживание, ремонт и изменения конфигурации. Точный перечень зависит от условий конкретного договора.
Для компании практично хранить вместе акты обслуживания, документы на замененные узлы, журналы ремонта, результаты диагностики и бумаги по модернизации. По новому узлу сохраняют счет, акт установки и серийный номер, если он есть. Документы на оборудование для страхования нужны не только на этапе оформления: они помогают восстановить историю актива на дату события.
Для сложной техники, которую регулярно обновляют, сохраняют историю конфигурации. Если из документов не видно, какой узел был установлен и когда, подтвердить актуальное состояние оборудования становится сложнее.
Когда пересматривать договор оборудования в течение года
Внеплановую сверку договора запускают после покупки, списания, модернизации, переезда, изменения нагрузки или появления нового мобильного оборудования. В каждом случае проверяют состав техники, стоимость, территорию и застрахованные риски.
В реестре изменений фиксируют дату, объект, новую конфигурацию или адрес и результат сверки с полисом. Если изменились ранее сообщенные страховщику обстоятельства и это может существенно увеличить страховой риск, статья 959 ГК РФ требует незамедлительно уведомить страховщика.
|
Изменение |
Что меняется |
Что проверить |
|
Покупка новой техники |
состав активов |
страховой перечень |
|
Модернизация |
конфигурация и стоимость |
описание объекта и страховую стоимость |
|
Переезд в другой цех |
место эксплуатации |
территорию страхования |
|
Вывоз на объект клиента |
территория и режим работы |
условия перемещения и эксплуатации |
|
Новый дорогостоящий модуль |
состав объекта |
включение узла и его стоимость |
|
Изменение режима работы |
нагрузка и характер риска |
условия программы и исключения |
|
Списание или продажа |
состав активов |
актуальность перечня |
Изменение режима работы тоже нужно сверять с условиями программы. Станок может остаться на том же месте и в той же конфигурации, но перейти с одной смены на круглосуточную работу, использоваться с другой нагрузкой или обслуживать новый технологический процесс.
Перед временным выездом техники укажите страховщику адрес площадки клиента, даты работы и маршрут перевозки. Письменно уточните, действуют ли условия договора при транспортировке и на новом месте эксплуатации. Даже короткая командировка оборудования может выйти за согласованную территорию страхования.
Короткий чек-лист действующего договора:
- совпадает ли страховой перечень с актуальным реестром активов;
- отражены ли покупки и списания;
- учтена ли модернизация;
- актуальна ли страховая стоимость оборудования;
- совпадает ли место эксплуатации с договором;
- вывозится ли техника на другие площадки;
- предусмотрены ли внутренние поломки, если этот риск нужен бизнесу;
- не смешан ли физический ущерб с финансовым простоем;
- понятен ли статус запасных частей, оснастки и инвентаря;
- сохранены ли документы по обслуживанию и ремонту;
- можно ли подтвердить текущую конфигурацию оборудования.
Как помогает агентство «Прогресс Страхование»
«Прогресс Страхование» сравнивает предложения среди топ-25 страховщиков. Специалист сверяет полис с перечнем оборудования, его стоимостью, местом эксплуатации, рисками и исключениями. Исходные сведения предоставляет клиент.
Если после оформления технику модернизировали, переместили или заменили, специалист поможет определить, какие данные нужно передать страховщику и что проверить в действующем договоре. Возможность изменения условий самого полиса зависит от согласования со страховщиком.
При продлении агентство сравнивает предложения по одним параметрам. По полисам, оформленным через «Прогресс Страхование», специалист остается на связи в течение всего срока договора. При страховом событии помогает подготовить уведомление и собрать предусмотренные документы.
Свяжитесь с агентством «Прогресс Страхование», чтобы оформить страхование оборудования для бизнеса. Передайте перечень техники, ее стоимость, адреса эксплуатации и сведения о модернизации. Специалист сравнит предложения страховщиков и поможет оформить полис с учетом согласованных рисков. Если договор уже действует, поможем проверить изменения и уточнить у страховщика порядок их согласования.