Страхование складов: что собственнику подготовить до запроса тарифа
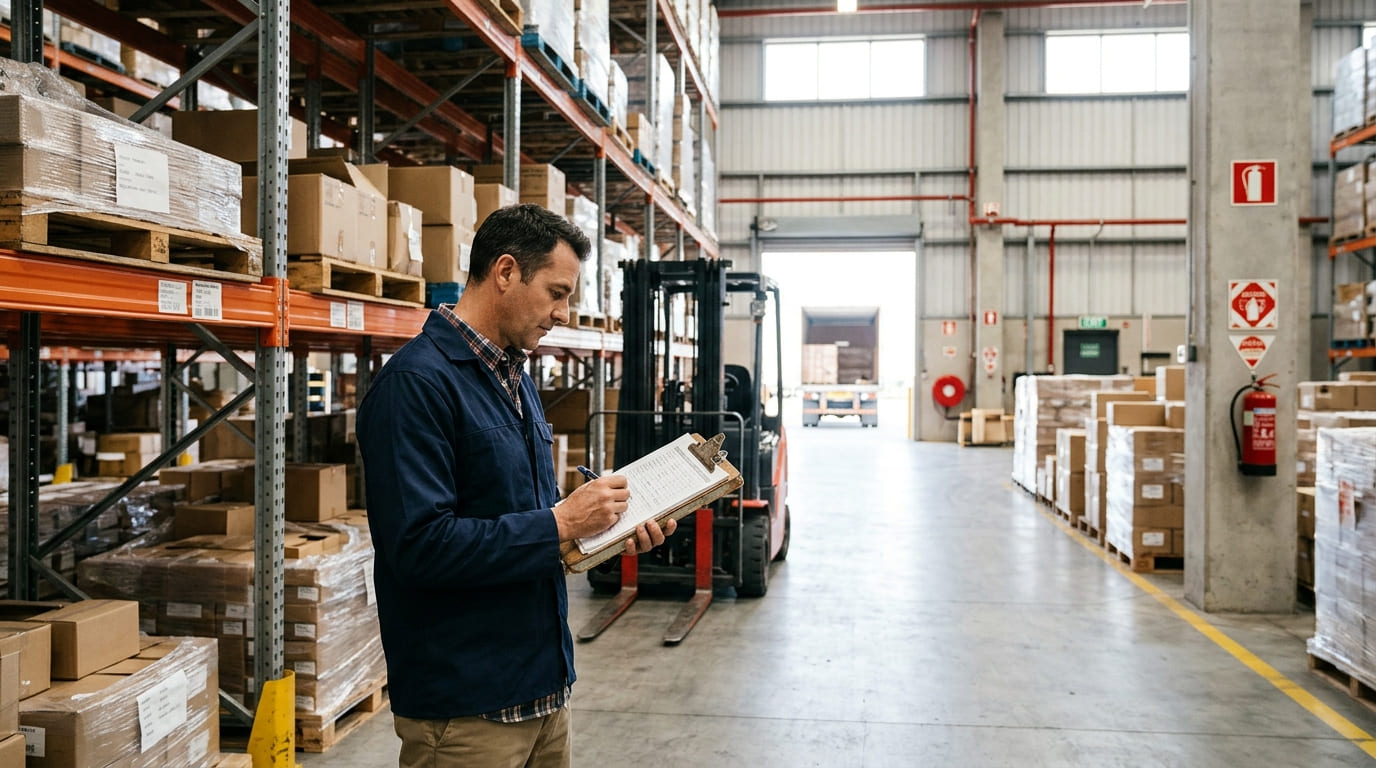
Условия страхования склада зависят от конструкции здания, пожарной защиты, инженерных сетей, состава запасов и истории убытков. Перед расчетом важно собрать сведения об объекте.
Какие факторы меняют стоимость страхования склада
Тарифы на страхование складов различаются даже для объектов одинаковой площади. На оценку влияют конструктивные особенности здания, автоматическое пожаротушение, охрана, инженерные сети и тип хранящихся товаров. Цену полиса определяют после оценки конкретного склада и выбранного покрытия.
После крупных пожаров и аварий инженерных систем страховщики могут строже оценивать условия хранения и безопасность объекта. Но изменение тарифа для отдельного склада зависит от его характеристик, истории убытков и выбранных лимитов.
Какие события приводят к крупному ущербу на складе
На складе одновременно сосредоточены здание, инженерные системы и товарные запасы. Крупные убытки могут возникнуть из-за пожара, протечки, хищения или повреждения товаров при эксплуатации объекта.
Пожар может повредить не только конструкцию здания, но и упаковку, товары, стеллажи и инженерные сети. Для расчета риска страховщик учитывает назначение склада и пожарную нагрузку.
Не меньший ущерб наносят аварии инженерных систем: прорывы труб, замерзание водопровода или поломки отопительного оборудования приводят к повреждению товаров, мебели и несущих конструкций.
Отдельно оценивают риск кражи, грабежа, вандализма и других противоправных действий, уточняя, какие события страхуются и какие меры охраны требуются.
Наконец, немаловажную роль играет возраст зданий. Многие склады эксплуатируются десятилетиями, при этом инженерные коммуникации редко проходят модернизацию, что увеличивает вероятность аварий и происшествий.
Пожары и аварии инженерных систем способны привести к крупным имущественным убыткам. При рассмотрении заявки страховщик может запросить акты обслуживания оборудования, документы о пожарной защите и сведения о предыдущих происшествиях.
Какие документы и меры защиты проверяет страховщик
Чтобы сократить убытки и снизить риски, страховые компании пересматривают подход к оценке складских объектов. Сегодня недостаточно просто оформить полис — страховщики ожидают от владельцев складов доказательств того, что их объекты действительно соответствуют современным требованиям безопасности.
При оценке пожарного риска страховщик проверяет наличие и состояние систем сигнализации, пожаротушения и дымоудаления. Требования к их составу и документальному подтверждению зависят от объекта и правил конкретной страховой программы.
Повышенное внимание уделяется и инженерным системам: трубопроводам, вентиляции, электросетям. Установка датчиков протечек и автоматических отключающих устройств помогает минимизировать последствия аварий и становится стандартной практикой.
Условия охраны объекта могут влиять на оценку риска кражи и иных противоправных действий. Перечень необходимых мер защиты определяется требованиями конкретного страховщика.
Для оценки склада страховщик может запросить техническую документацию, акты проверки пожарных систем, сведения о коммуникациях и охране. Наличие документов само по себе не гарантирует снижения тарифа.
Как оценить покрытие и риски конкретного склада
На стоимость страхования также влияют состав товарных запасов, их максимальная концентрация и условия хранения. Особенно важно указать сезонные изменения стоимости товаров и порядок обновления страховой суммы.
Владельцы складов могут модернизировать противопожарные системы и инженерные сети, вести учет обслуживания и проверок. Такие меры важны при оценке риска, но фиксированного снижения тарифа они не гарантируют.
Для небольшого склада важны соотношение страховой премии, возможного размера ущерба и финансовых возможностей собственника. Стоит отдельно оценить риски, которые останутся на компании при выборе ограниченного покрытия.
Некоторые страховщики предлагают программы с ограниченным перечнем рисков или несколькими вариантами франшизы. При сравнении нужно выяснить, за счет каких условий меняется стоимость.
При выборе программы для склада решающее значение имеют фактическое состояние объекта, состав имущества, страховая сумма, лимиты и исключения.
Что делать владельцам: дорожная карта снижения тарифа
- Оцените реальное состояние объекта. Перед продлением или оформлением полиса проверьте инженерные сети, электрику, крышу, состояние стеллажей и ворот. Любая мелочь может повлиять на тариф и решение страховщика.
- Проверьте защиту объекта. Состояние пожаротушения, сигнализации, датчиков протечек и электросетей может повлиять на оценку риска, но не гарантирует конкретного тарифа.
- Подтверждайте обслуживание. Храните акты проверки пожаротушения, сигнализации и электрооборудования, если эти документы нужны по правилам страхования.
- Фиксируйте все документально. Фото, отчеты и акты техосмотра — это доказательства вашей ответственности перед страховой компанией.
- Не экономьте на покрытии. Базовый полис может не включать риски, связанные с пожарами, БПЛА или затоплениями. Проверяйте условия и при необходимости расширяйте защиту.
- Сравните условия страхования. Агентство «Прогресс Страхование» помогает подобрать и сопоставить предложения по покрытию, франшизе, требованиям к объекту и порядку обращения при убытке.
Итог
Стоимость страхования склада зависит от пожарного риска, состояния инженерных сетей, состава товарных запасов и предыдущих убытков. При продлении следует обновить данные об объекте и сравнить действующие условия с новыми предложениями.
Собственнику склада стоит проверить, что в полисе отдельно учтены здание, оборудование и товарные запасы, а обязанности по пожарной защите и уведомлению об изменениях соответствуют фактическому состоянию объекта.
При продлении полиса подготовьте актуальные акты проверок пожарных систем, сведения об инженерных сетях и изменениях запасов, чтобы страховщик оценил объект по действующим характеристикам.